
Un orage violent, un arbre qui craque dans la nuit, et au matin, votre toiture défoncée ou la clôture de votre voisin en miettes. La première question qui vient, avant même de mesurer les dégâts : qui va payer ? La réponse est moins simple qu’on ne le croit, et elle peut changer du tout au tout selon l’état dans lequel se trouvait votre arbre la veille de la chute.
En France, la responsabilité liée aux arbres repose sur un principe fondamental du Code civil : vous êtes gardien des choses situées sur votre terrain, y compris des végétaux qui s’y trouvent. Mais ce principe connaît des nuances importantes selon que la chute résulte d’un événement climatique exceptionnel, d’un défaut d’entretien manifeste, ou d’une intervention professionnelle. Mal comprendre ces distinctions, c’est risquer de se retrouver à couvrir des dommages de sa poche alors qu’on pensait être protégé.
Ce guide démêle les situations les plus courantes — arbre tombé chez vous, chez votre voisin, lors d’une tempête ou par négligence — et vous explique concrètement ce que votre assurance habitation couvre, ce qu’elle ne couvre pas, et pourquoi l’entretien régulier de vos arbres n’est pas qu’une question d’esthétique. C’est aussi votre meilleure protection juridique.
👉 L’essentiel à retenir
- Si un arbre tombe lors d'une tempête, chaque victime se tourne vers son propre assureur — la responsabilité du propriétaire de l'arbre n'est pas automatiquement engagée.
- En revanche, si l'arbre était mort, malade ou manifestement mal entretenu, le propriétaire est pleinement responsable sur le fondement de l'article 1242 du Code civil, et son assurance peut refuser d'indemniser.
- Un arbre d'apparence saine peut cacher une fragilité interne : un contrôle régulier par un professionnel est la meilleure protection juridique et assurancielle.
- Lorsqu'un élagueur cause des dommages lors de son intervention, c'est sa responsabilité civile professionnelle qui s'applique — pas celle du propriétaire.
- Le débitage et l'enlèvement de l'arbre tombé ne sont généralement pas pris en charge par l'assurance : ces frais incombent le plus souvent au propriétaire de l'arbre.
1. Le principe de base : vous êtes responsable de vos arbres
L’article 1242 du Code civil est clair : chacun est responsable des dommages causés par les choses dont il a la garde. Un arbre planté sur votre terrain est une « chose » au sens de cet article. Qu’il tombe sur votre véhicule, sur la maison de votre voisin ou sur une personne qui passe sur le trottoir, c’est votre qualité de gardien de cet arbre qui définit votre engagement de responsabilité.
Ce principe ne signifie pas que vous serez systématiquement condamné à payer. Il signifie que la présomption joue contre vous : c’est à vous — ou à votre assureur — de démontrer que vous n’avez pas commis de faute, ou que la chute résultait d’un événement imprévisible et irrésistible. Autrement dit, l’état d’entretien de votre arbre devient une pièce à conviction.
1.1 Ce que dit le Code civil sur les arbres en limite de propriété
Les articles 671 et 673 du Code civil précisent les règles de plantation et d’entretien en voisinage. Un arbre dont la hauteur dépasse deux mètres doit être planté à au moins deux mètres de la limite séparative. L’article 673 donne par ailleurs à votre voisin le droit de vous contraindre à couper les branches qui débordent sur son terrain, à tout moment et sans que vous puissiez vous y opposer — il ne peut toutefois pas les couper lui-même.
Ces obligations de distance et de taille ne sont pas de simples règles de bon voisinage : leur non-respect peut constituer une faute susceptible d’aggraver votre responsabilité en cas de sinistre. Un arbre planté trop près de la limite, avec des branches qui empiètent depuis des années sans être coupées, offre peu de défense si un tribunal est saisi après une chute dommageable.
2. Tempête ou force majeure : quand votre responsabilité s’efface
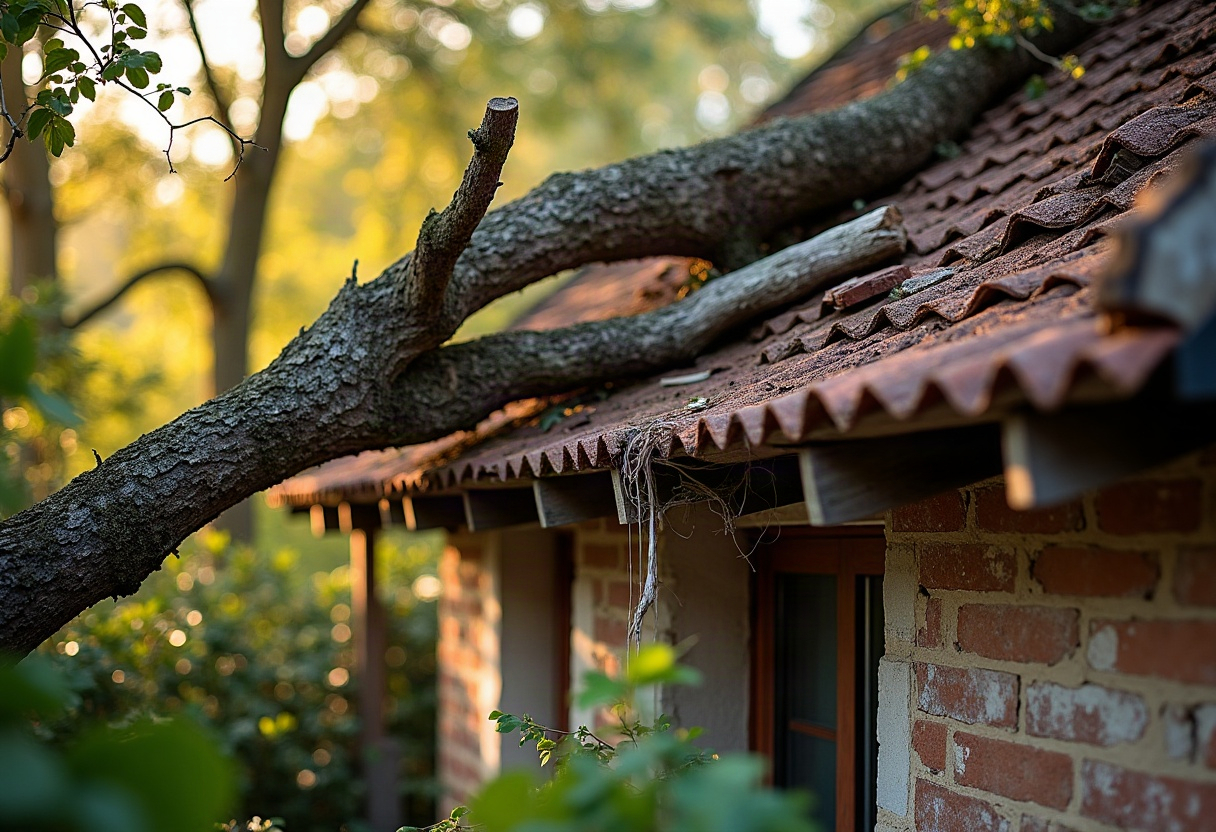
La tempête est le cas de figure où la situation se simplifie le plus pour le propriétaire de l’arbre — à condition que les circonstances soient clairement établies. Lorsqu’un vent violent renverse un arbre sain et correctement entretenu, la chute relève d’un événement climatique, pas d’un défaut de surveillance. Dans ce cas, chaque victime se tourne vers son propre assureur pour être indemnisée, et la responsabilité du propriétaire de l’arbre n’est pas engagée.
Concrètement : si votre arbre tombe sur la voiture de votre voisin lors d’une tempête, c’est l’assurance du voisin (garantie tempête ou multirisque) qui prend en charge son véhicule. Il ne peut pas se retourner contre vous, sauf s’il parvient à démontrer que votre arbre était en mauvais état avant la chute — et que cet état a contribué à la chute.
2.1 Le régime catastrophe naturelle et l’arrêté ministériel
Pour certains événements d’une intensité exceptionnelle — séismes, sécheresses extrêmes, inondations importantes, glissements de terrain —, un régime spécifique peut être activé, celui de la reconnaissance de l’état de catastrophe naturelle. Ce régime ne se déclenche pas automatiquement : il nécessite un arrêté ministériel publié au Journal officiel, commune par commune. Si votre commune est reconnue en état de catastrophe naturelle, vous êtes indemnisé par votre assureur dans le cadre de ce régime.
En l’absence de parution au Journal officiel, vous ne pouvez bénéficier de ce régime, même si les dommages sont importants. Vous serez alors indemnisé uniquement si vous avez souscrit la garantie « Tempête, grêle et neige » dans votre contrat habitation. La plupart des contrats multirisques incluent cette garantie, mais vérifiez-le avant qu’un sinistre survienne.
2.2 Ce que la garantie tempête couvre réellement
La garantie tempête prend en charge les dommages causés aux biens assurés par l’action directe du vent, ou par le choc provoqué par un arbre renversé par le vent. Elle peut donc couvrir la toiture enfoncée, les fenêtres brisées, le mur écrêté. En revanche, et c’est un point que beaucoup de propriétaires découvrent après coup : le débitage et l’enlèvement de l’arbre tombé ne sont généralement pas inclus dans la prise en charge. Ces frais, qui peuvent représenter plusieurs centaines d’euros selon la taille de l’arbre, incombent le plus souvent au propriétaire de l’arbre. Quelques contrats haut de gamme prévoient une prise en charge partielle de ces frais de déblaiement, mais c’est loin d’être systématique.
3. Défaut d’entretien : le scénario où vous payez de votre poche
C’est ici que les choses se compliquent — et que le coût peut devenir très lourd. Lorsqu’un arbre mort, visiblement malade ou structurellement instable s’effondre et cause des dommages, la chute ne peut plus être qualifiée de force majeure. Le propriétaire est pleinement responsable sur le fondement de l’article 1242 du Code civil, et cette responsabilité s’étend aux dommages matériels comme aux éventuels préjudices corporels.
Pire encore : si un expert mandaté par l’assureur établit que l’arbre était dans un état de dégradation visible avant la chute — bois mort, champignons lignicoles à la base, tronc creux, branches sèches non retirées —, certains contrats d’assurance habitation appliquent une exclusion de garantie pour défaut d’entretien. Dans ce cas, l’assureur n’indemnise pas. Le propriétaire doit couvrir personnellement l’intégralité des dégâts causés aux tiers.
3.1 Comment un arbre « sain » en apparence peut vous mettre en défaut
L’une des difficultés de fond, c’est qu’un arbre peut sembler parfaitement vert et vigoureux depuis la rue, tout en étant creux à cœur ou attaqué en profondeur par un champignon pathogène. Les champignons lignicoles, par exemple, s’attaquent au bois de l’intérieur : les fructifications (les « oreilles » ou « consoles » visibles sur l’écorce) n’apparaissent souvent qu’une fois la dégradation bien avancée. À ce stade, l’arbre peut perdre brutalement toute résistance mécanique sans signe préalable flagrant.
C’est exactement pour cela que connaître les signes qui doivent alerter sur la dangerosité d’un arbre est une compétence utile pour tout propriétaire de jardin — et qu’un diagnostic régulier par un professionnel est la meilleure preuve d’entretien que vous puissiez apporter en cas de litige.
3.2 L’entretien régulier comme bouclier juridique
Il ne s’agit pas d’une simple précaution de bon sens : un arbre correctement et régulièrement entretenu vous offre une protection juridique réelle. Pouvoir démontrer que vous avez fait réaliser un élagage dans les règles de l’art, que les branches mortes ont été retirées, que l’arbre a été inspecté par un professionnel, c’est un élément de défense concret si vous êtes mis en cause après une chute. À l’inverse, des années d’inaction sur un arbre qui montrait des signes de faiblesse retournent systématiquement contre le propriétaire.
Respecter la bonne période pour élaguer sans abîmer vos arbres fait partie intégrante d’un entretien soigné : une taille réalisée au mauvais moment peut fragiliser l’arbre et compromettre sa santé sur le long terme — ce que les professionnels de terrain savent d’expérience.
4. Voisinage : quand c’est l’arbre du voisin qui tombe chez vous
La situation inverse est tout aussi courante et tout aussi génératrice de conflits : un arbre appartenant à votre voisin s’effondre sur votre propriété. Que peut-on réclamer, et à qui ?
Si la chute est consécutive à une tempête et que l’arbre était en bonne santé, c’est votre propre assurance habitation qui intervient pour couvrir vos dommages. Vous ne pouvez pas exiger réparation de votre voisin dans ce cas. En revanche, si vous êtes en mesure de prouver que l’arbre était mort, malade ou instable avant la chute, la responsabilité civile du voisin est engagée sur le fondement de l’article 1242 du Code civil. Votre assureur peut alors se retourner contre lui ou contre son assureur (c’est ce qu’on appelle le recours entre assureurs).
4.1 L’importance des preuves constituées avant la chute
Si vous avez remarqué depuis plusieurs mois que l’arbre de votre voisin penche dangereusement, que son écorce se décolle ou que des champignons poussent à sa base, documenter cet état est essentiel. Des photos datées, une lettre recommandée adressée au voisin pour le signaler, voire un constat d’huissier si la situation est sérieuse : ces éléments vous permettront de démontrer que vous avez alerté et que le propriétaire n’a pas agi. Après une chute dommageable, cette preuve préalable change radicalement le rapport de force juridique.
Les réflexes à adopter immédiatement après la chute sont tout aussi importants : ne déplacez rien avant d’avoir photographié les dégâts, prévenez votre assureur dans les délais légaux applicables (délai pouvant varier selon la nature du sinistre et les termes de votre contrat), et conservez toutes les factures liées aux réparations d’urgence.
5. Intervention d’un professionnel : la responsabilité civile de l’élagueur
Un cas particulier mérite d’être traité à part : que se passe-t-il si c’est l’élagueur lui-même qui provoque un dommage lors de son intervention ? Une branche mal dirigée qui écrase une serre, un tronc qui tombe dans la mauvaise direction et brise une fenêtre, un équipement de levage qui cède…
Dans ces situations, c’est la responsabilité civile professionnelle de l’élagueur qui s’applique, pas celle du propriétaire du terrain. Le propriétaire ne peut être mis en cause que s’il est démontré qu’il a donné des instructions dangereuses au professionnel — ce qui est rare et difficile à établir en pratique. Tout professionnel du secteur a l’obligation de contracter une responsabilité civile dans le cadre de son activité, couvrant les dommages matériels, immatériels et corporels causés aux tiers durant l’intervention.
C’est une raison supplémentaire de vérifier, avant toute intervention, que l’entreprise que vous mandatez est bien assurée. Lorsqu’on compare des devis, poser la question de l’assurance RC professionnelle n’est pas une formalité administrative — c’est une protection directe pour vous. Pour savoir quelles questions poser lors d’une demande de devis, vous pouvez consulter ce guide pratique pour comparer les professionnels.
5.1 Ce que couvre concrètement un bon contrat RC pro en élagage
Une responsabilité civile professionnelle sérieuse couvre les conséquences pécuniaires des dommages matériels (votre voiture écrasée, votre toiture endommagée), immatériels (perte d’usage d’un bien) et corporels (blessure d’un tiers) causés lors de l’intervention. Elle protège aussi bien le client que les tiers qui pourraient se trouver à proximité du chantier. Vérifiez que l’entreprise peut vous fournir une attestation d’assurance à jour avant le début des travaux — c’est un réflexe simple qui peut vous éviter des complications considérables.
Questions fréquentes
Mon assurance peut-elle refuser de m'indemniser si mon arbre n'était pas entretenu ?
Oui, et c’est un risque réel. Si un expert mandaté par l’assureur établit que l’arbre était dans un état de dégradation visible avant la chute — bois mort, champignons à la base, tronc creux — certains contrats prévoient explicitement une exclusion de garantie pour défaut d’entretien. Dans ce cas, le propriétaire doit couvrir personnellement les dommages causés aux tiers. C’est pourquoi il est indispensable de lire les clauses de son contrat multirisque habitation et de faire entretenir ses arbres régulièrement.
Un arbre du domaine public (trottoir, parc) est tombé sur ma voiture. Qui contacter ?
Si l’arbre appartient à la commune ou à une collectivité publique, c’est la responsabilité de cette entité qui peut être recherchée. Il faut déclarer le sinistre à votre propre assureur dans les délais légaux, dans les délais légaux applicables (délai pouvant varier selon la nature du sinistre et votre contrat), puis adresser une réclamation à la mairie ou à la collectivité gestionnaire de l’espace public. Si un défaut d’entretien de l’arbre est démontré, la collectivité peut être tenue d’indemniser les dommages. En cas de tempête reconnue, votre assureur prend en charge les dégâts dans un premier temps.
Mon voisin refuse de faire entretenir un arbre penchant dangereusement vers chez moi. Quels sont mes recours ?
Vous pouvez dans un premier temps lui adresser une mise en demeure écrite (lettre recommandée avec accusé de réception) en décrivant précisément l’état de l’arbre et les risques constatés. Cette démarche est importante : elle constitue une preuve que vous avez signalé le problème, ce qui peut engager sa responsabilité en cas de chute ultérieure. Si le voisin reste inactif, vous pouvez saisir le tribunal judiciaire pour obtenir une injonction de faire réaliser les travaux. Il est aussi conseillé de documenter l’état de l’arbre avec des photos datées.
Le débitage et l'enlèvement de l'arbre tombé sont-ils toujours à la charge du propriétaire de l'arbre ?
En règle générale, oui. La plupart des contrats d’assurance habitation ne prennent pas en charge le débitage et l’enlèvement de l’arbre tombé — ils couvrent les dommages causés aux biens, pas les frais de déblaiement végétal. Ces coûts incombent le plus souvent au propriétaire de l’arbre ou, selon les circonstances, à la victime si aucune faute n’est établie. Quelques contrats haut de gamme prévoient une prise en charge partielle : vérifiez vos conditions générales.
Conclusion
La règle d’or est simple à retenir : lorsque la tempête est en cause et l’arbre correctement entretenu, chacun gère son sinistre avec son propre assureur. Lorsque le défaut d’entretien entre en jeu, le propriétaire de l’arbre porte la responsabilité — et son assureur peut refuser d’intervenir. L’entretien régulier de vos arbres n’est donc pas une dépense facultative : c’est la condition pour que votre couverture assurance reste effective et que votre responsabilité civile reste protégée.
Chez LW Elagage, nous voyons régulièrement des propriétaires qui ne réalisent l’état réel de leurs arbres qu’après un incident. Un diagnostic précoce, une taille réalisée au bon moment, des branches mortes retirées avant qu’elles ne chutent d’elles-mêmes : ce sont ces gestes concrets, réalisés dans les règles de l’art, qui font la différence — autant pour la santé de vos arbres que pour votre sérénité juridique. Et si une tempête est passée récemment chez vous, pensez à consulter nos conseils sur les bons réflexes à adopter après une chute de branches avant d’appeler un professionnel.
Vous avez un arbre qui vous préoccupe, ou vous souhaitez simplement faire le point sur l’état de vos végétaux avant l’hiver ? LW Elagage se déplace gratuitement pour un diagnostic chez vous dans tout le Douaisis. Demandez un devis gratuit.